
簡潔なバージョン:カードはほぼどこでも使えるが、いくつかの場所では使えない
韓国は「現金不要」の評判を正直に得た — 大規模な小売店、コンビニ、そして多くのレストランでは、外国人のVisaやMastercardを受け付けるのが当たり前だ。その評判が訪問者に現金を持ち歩かなくなることをもたらし、それが問題の始まりだ。
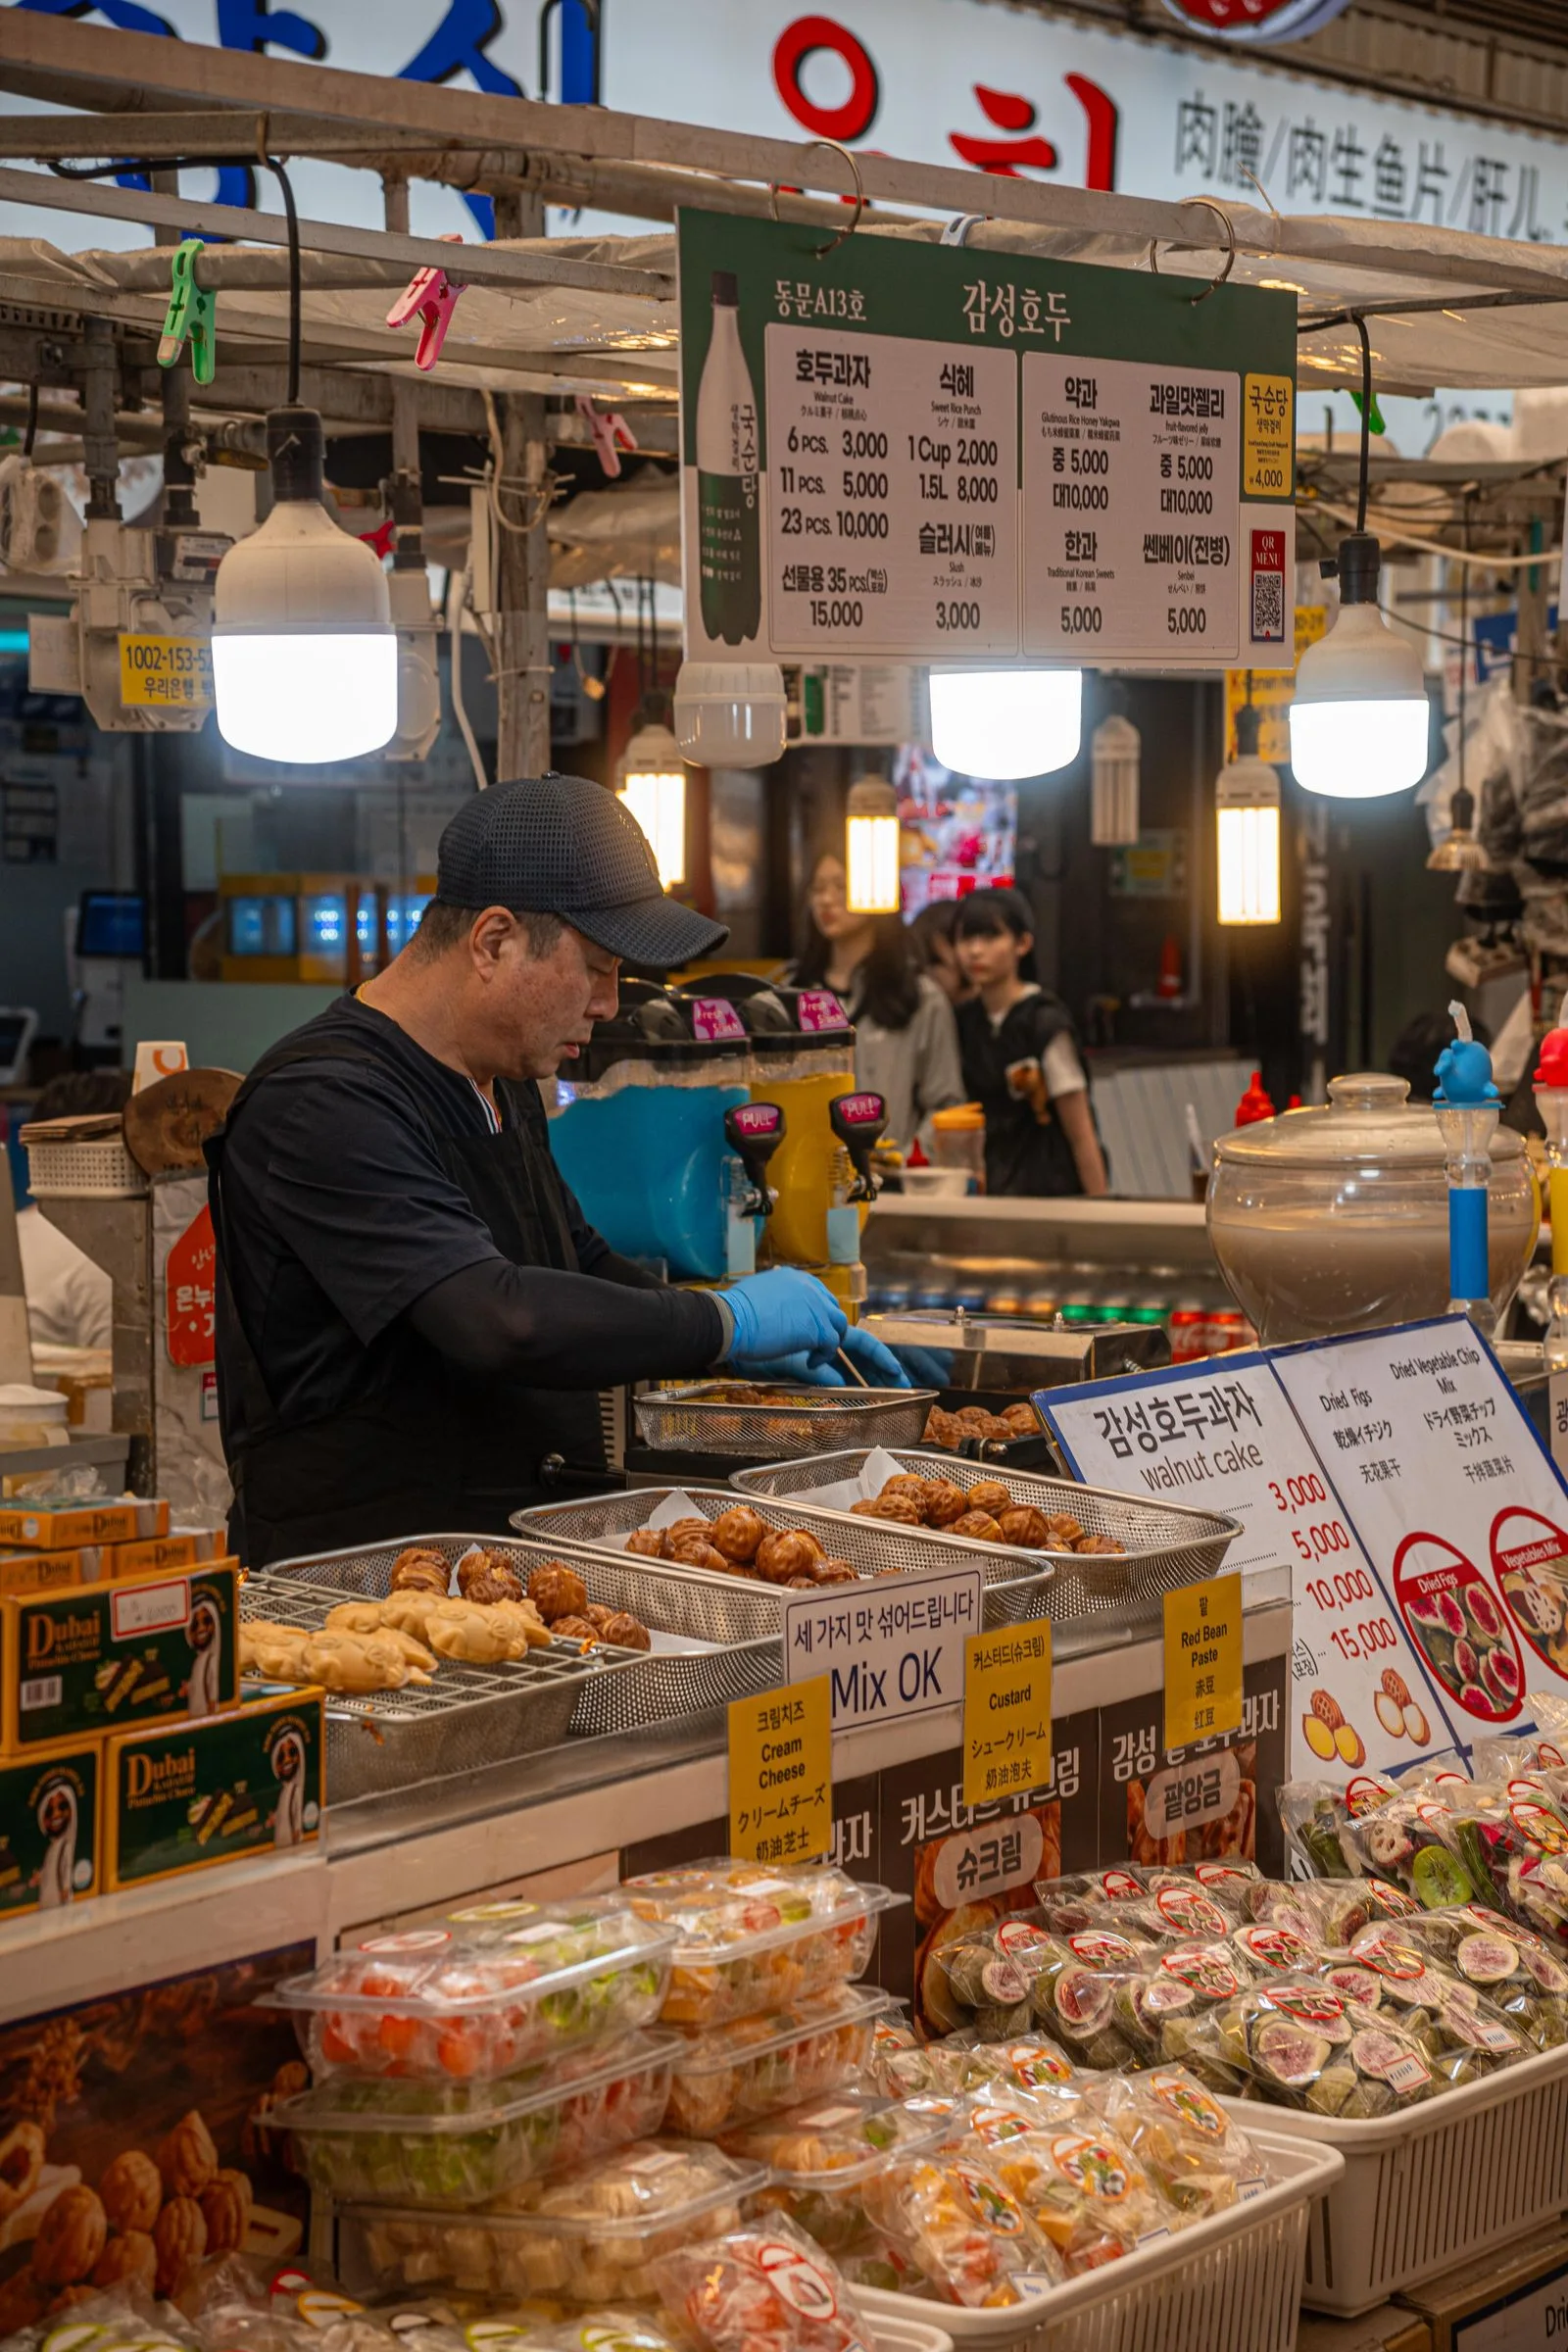
例外は計画的に回避できるほど明確である:伝統的な市場、屋台、そして一部の無人キオスクは現金または国内発行のカードのみを受け付ける。これらは観光客のためではなく、単に小規模な販売者や古い機械が国際的なカードネットワークに接続されていないからだ。間違いは韓国がカードに親しみやすいと信じることではない。カードに親しみやすい=カードのみで支払えるという誤解だ。
外国カードが実際に拒否される場所
ほぼすべての「なぜこれでは使えないのか」という疑問を引き起こす原因は以下の3つのカテゴリに分類される:
- 伝統的な市場の店舗や屋台 — これらの多くは現金または国内の銀行カードのみを認識するカードリーダーを使用している
- 一部の無人キオスク — 即席ラーメンバー、小型のアイスクリームマシン、および同様のセルフサービスの設備
- 交通カードのチャージ機や一部のコインロッカー、ランドリー
2番目のカテゴリに潜む罠:無人キオスクは英語のインターフェースを備えている場合でも、支払いステップで外国のカードを拒否することがある。インターフェースの言語と支払い処理は関係のないシステムである。キオスクがメニューを英語で表示していることは、韓国国外で発行されたVisaを実際に支払えるかどうかを示すものではない。
外国カードを受け入れるATMを探す方法
韓国にあるすべてのATMが外国カードを受け入れるわけではないので、カードを挿入する前に、機械自体にVisa/Plus、Mastercard/Cirrus、またはUnionPayのロゴがあるかを確認すること。コンビニのATM(GS25やCUなどのチェーン内)は、通常、最も外国カードに親しみやすいオプションであり、多くの場合24時間稼働しているが、通常の銀行のATMは営業時間外には稼働していないことが多い。
機械が表示する内容に加えて、2つの制限がある:1回の引き出し上限と、1日の引き出し上限。どちらも韓国のATMではなく、あなたのホームバンクが設定している。特定の購入のために大量の現金引き出しを計画している場合は、到着してからではなく、出発前に自分の銀行の制限を確認すること。深夜に稼働する機械は、通常時間外に追加のサービス料を課すことがあるので、同じ機械で午後2時と午前2時に引き出しを行った場合、わずかに異なる金額になる可能性がある。
実際にどのくらいの現金を持ち歩くべきか
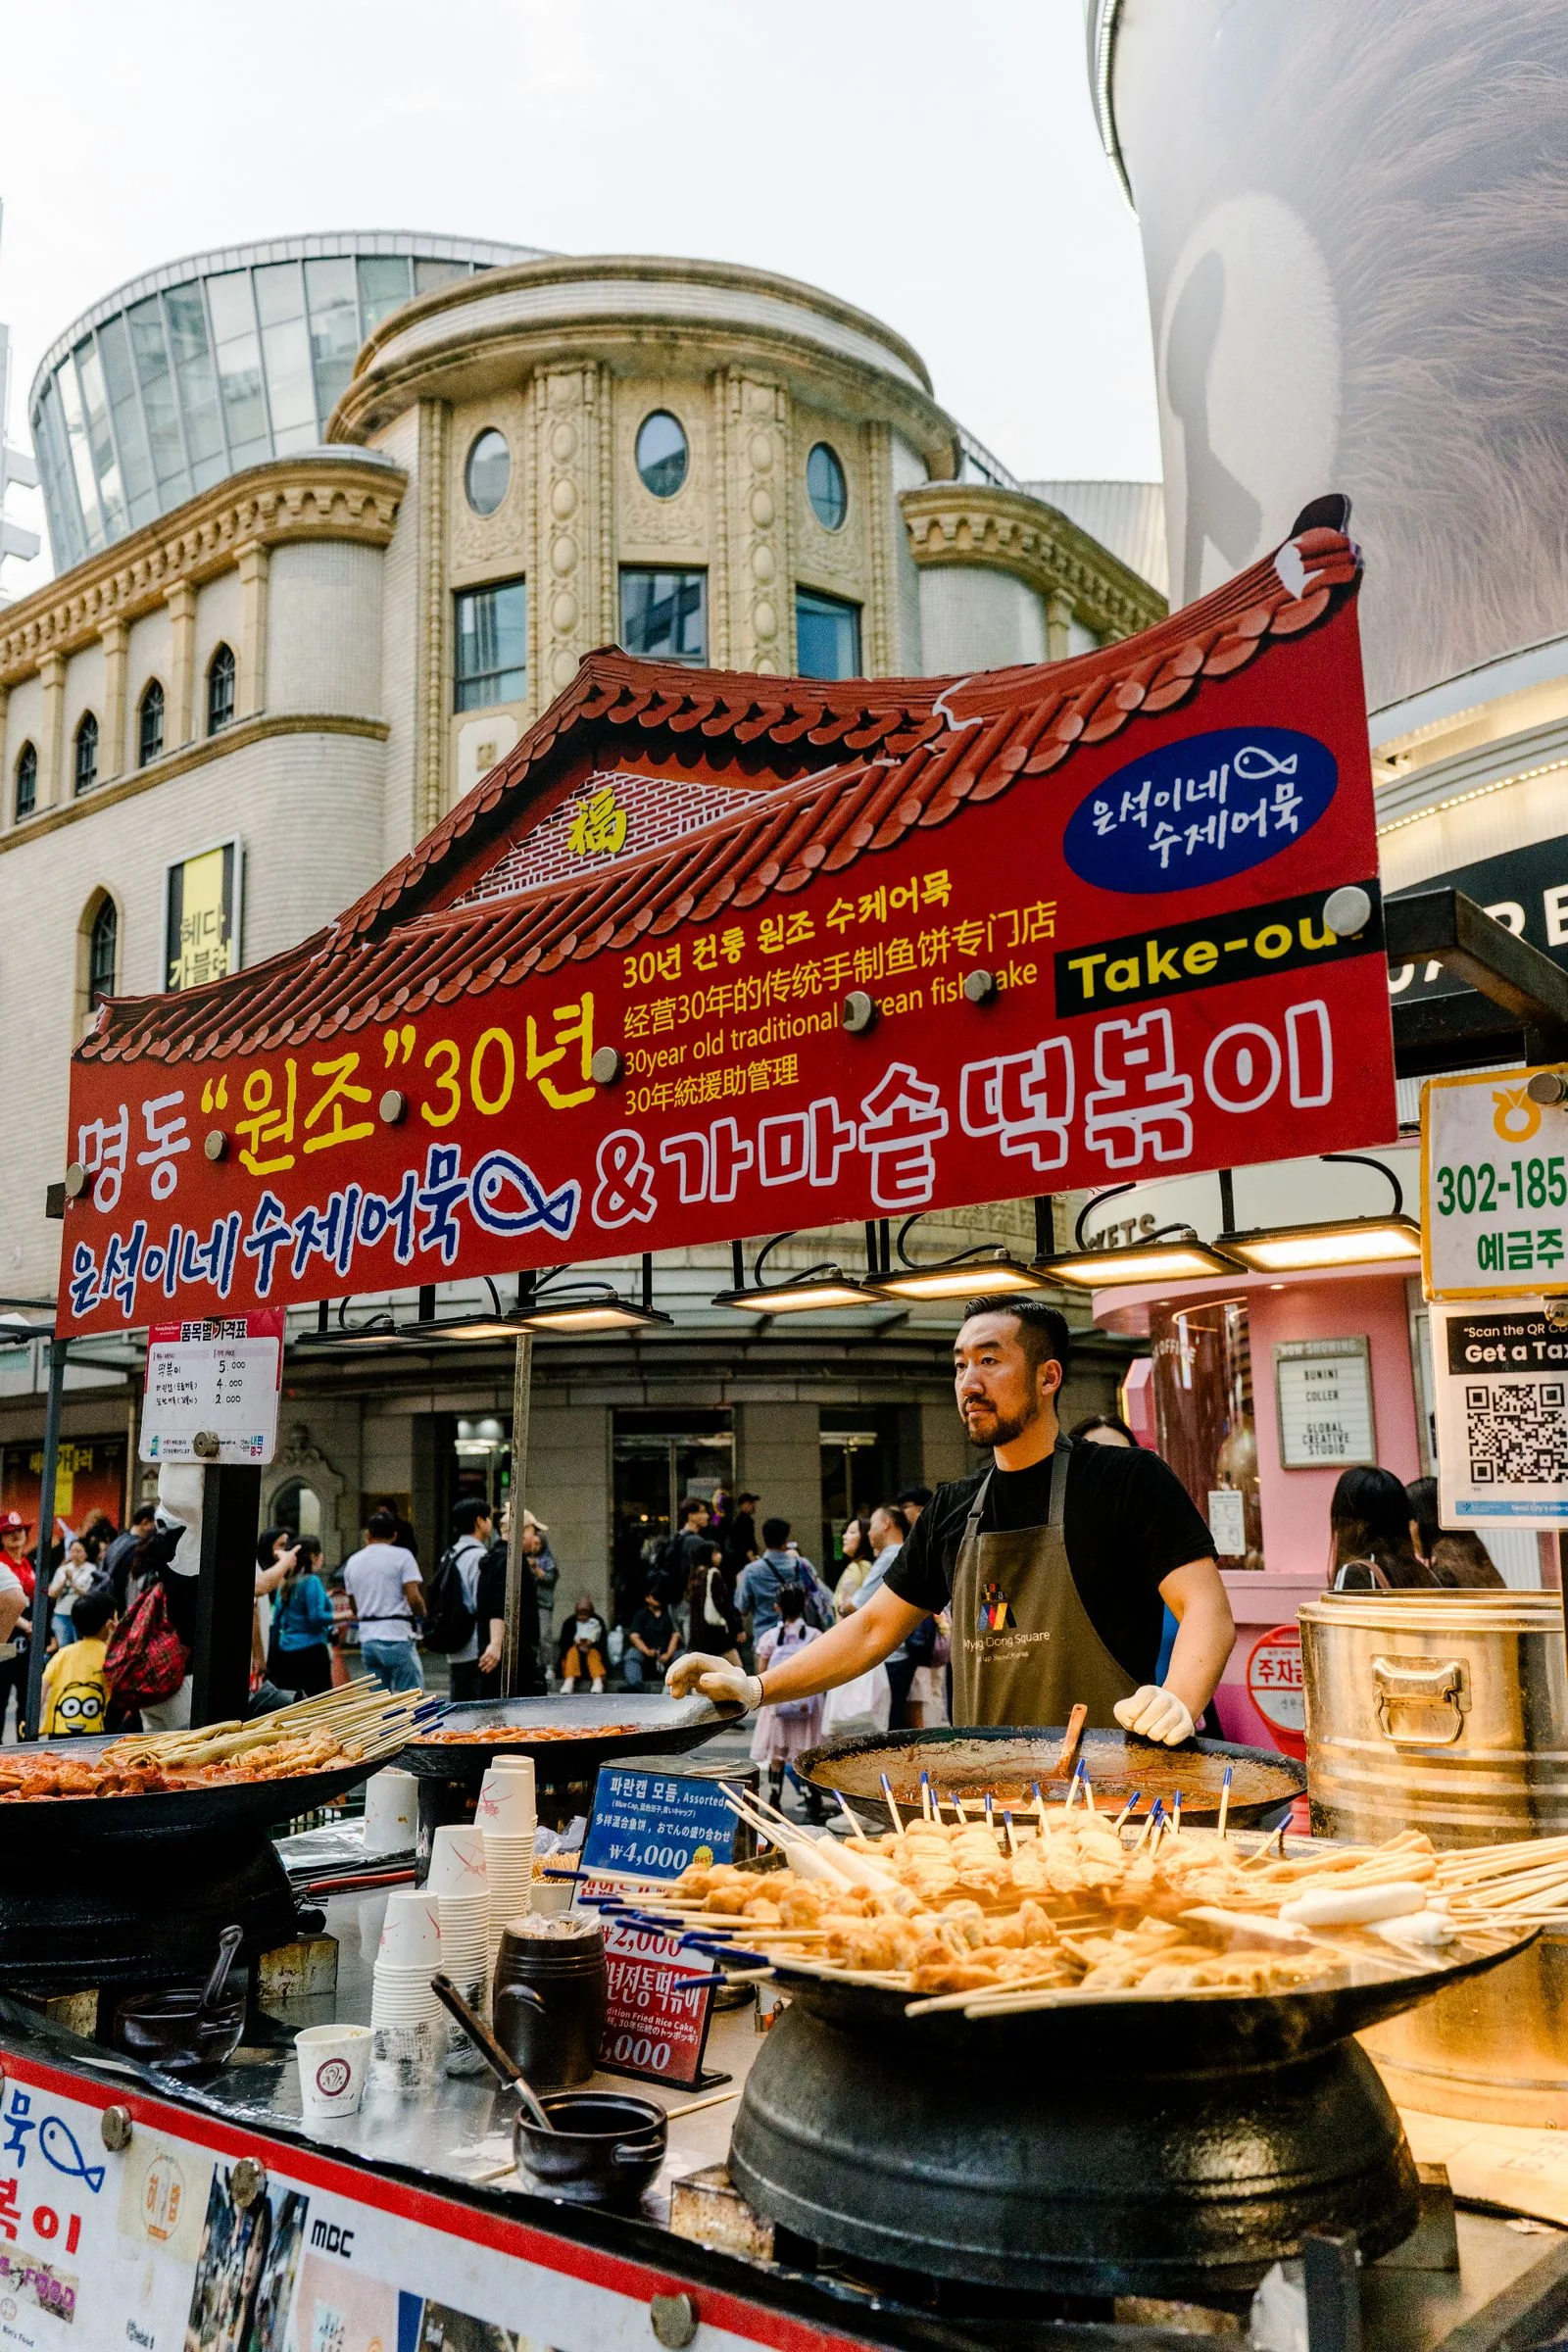
正しい金額は1つだけではなく、市場での買い物や屋台の食事の予定によって異なるが、1日分の市場での食事、お菓子、交通カードのチャージに十分な小額の現金を持ち歩くのが実用的なバッファである。数日ごとに補充するのではなく、一度に大量に持つことは避けるべきである。
金額の組み合わせが総額よりも重要である:
| 紙幣 | 一般的な用途 |
|---|---|
| ₩1,000 | 小さな交通カードチャージ、屋台のお菓子 |
| ₩5,000 | 市場での食事、タクシーの短距離乗車 |
| ₩10,000 | 一般的な日常的な支出 |
| ₩50,000 | 大規模な購入のみ |
50,000ウォンの紙幣は、市場の店舗や屋台で最も拒否される可能性が高い。販売者は、その日早い時間帯にはそれほどのおつりを持たないことが多い。市場に行く前に、コンビニでの購入で大面額の紙幣を小額に切り替えるべきである。屋台の店員にすでに追い返された後では、切り替えることはできない。
DCC画面で必ず韓国ウォンを選択する理由
動的通貨変換(DCC)は、一部のカード端末が表示するポップアップで、韓国ウォンではなく、あなたのホーム通貨で支払うことを提案する。これは便利に見えるが、「今すぐドル/ユーロ/ポンドで価格を見られる」というフレームで提示されるが、適用される為替レートは販売者の支払い処理会社が設定しており、あなたのカードネットワークではなく、あなたの銀行が提供するレートよりも確実に悪い。
この選択肢は、時折画面に一瞬表示され、あなたが積極的に選択しない限り、ホーム通貨にデフォルトで設定される。署名またはタッチする前に、端末を確認する習慣をつけること。通貨切り替えのオプションが表示されたら、**KRW(韓国ウォン)**を常に選択すること。カードがどの通貨で発行されたかに関係なく、常にそうすること。
なぜカード明細とレシートが一致しないのか
韓国で受け取る紙のレシートは、そのレジで実際に請求されたウォンの金額を常に示す。一方、カード明細が掲載される際には、通常、異なる金額が表示される — なぜなら、あなたの銀行は、取引日当日の為替レートを使ってウォンの金額をあなたのホーム通貨に変換し、その上に外国取引手数料を加算するからだ(通常1〜3%の範囲だが、正確なレートはあなたのカード発行者に完全に依存する)。
この差は、エラーではなく、正常なことである。もし差額が標準的な為替変換+手数料で説明できないほど大きい場合は、チェックアウト時にDCCのプロンプトが見逃された可能性がある。それが、明細の合計が予期せず高くなった最も一般的な原因である。出発前に自分のカードの外国取引手数料を確認しておくことで、明細の数字が後で驚きをもたらさなくなる。