
สรุปแบบสั้น ๆ: บัตรใช้ได้แทบทุกที่ ยกเว้นบางที่
เกาหลีได้รับชื่อเสียงว่าเป็นประเทศที่ "ไม่จำเป็นต้องใช้เงินสด" อย่างแท้จริง — ร้านค้าขนาดใหญ่ ร้านสะดวกซื้อ และร้านอาหารส่วนใหญ่รับบัตร Visa และ Mastercard จากต่างประเทศโดยไม่มีปัญหาใด ๆ ชื่อเสียงนี้ทำให้ผู้มาเยือนบางคนเลือกที่จะไม่พกเงินสดเลย ซึ่งเป็นจุดเริ่มต้นของปัญหา
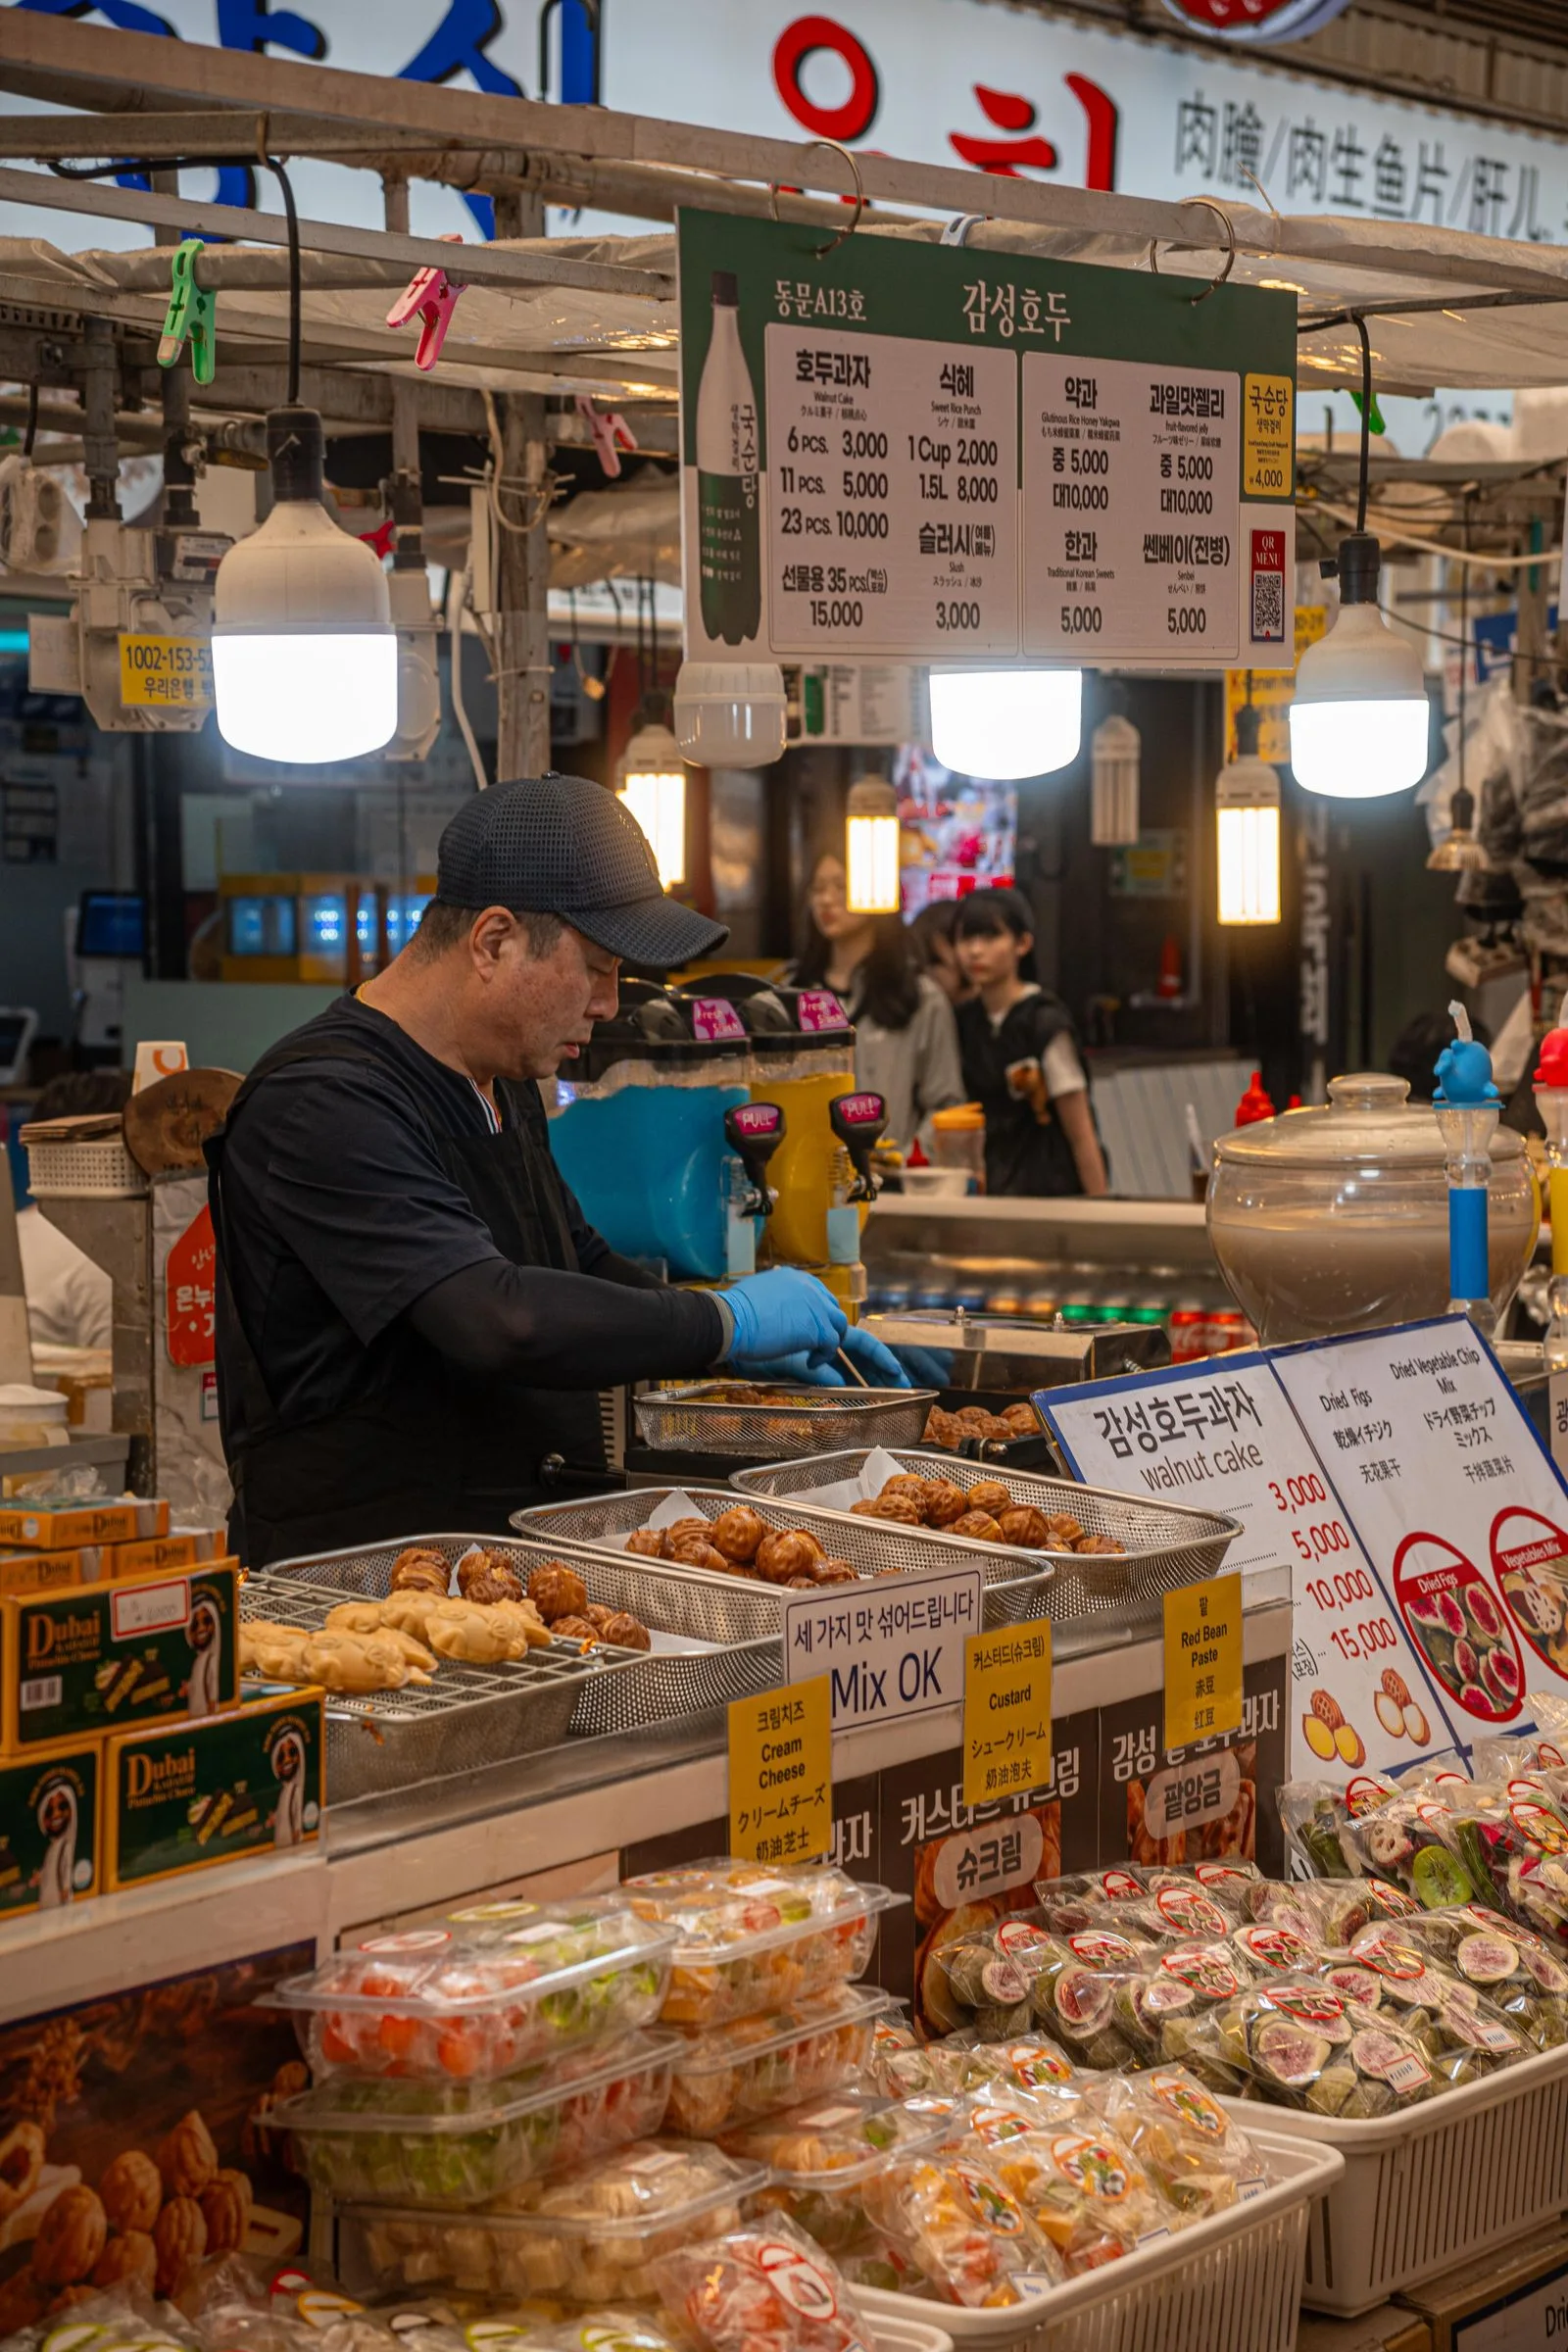
ข้อยกเว้นเหล่านี้สามารถคาดการณ์ได้: ตลาดแบบดั้งเดิม รถเข็นขายอาหารตามถนน และบางส่วนของเครื่องขายของอัตโนมัติยังคงใช้เงินสดหรือบัตรที่ออกภายในประเทศเท่านั้น ปัญหาเหล่านี้ไม่เกี่ยวกับนักท่องเที่ยวโดยตรง แต่เป็นเพราะผู้ขายรายย่อยและเครื่องจักรเก่า ๆ ไม่ได้ถูกติดตั้งให้รองรับเครือข่ายบัตรระหว่างประเทศ ข้อผิดพลาดไม่ใช่การเชื่อว่าเกาหลีเป็นประเทศที่รับบัตรได้ แต่คือการคิดว่าการรับบัตรได้หมายถึงใช้บัตรได้ทั้งหมด
สถานที่ที่บัตรต่างประเทศถูกปฏิเสธ
มีสามประเภทที่เป็นสาเหตุหลักของปัญหาเกือบทุกครั้ง:
- ร้านค้าในตลาดแบบดั้งเดิมและผู้ขายอาหารตามถนน — หลายแห่งใช้เงินสดหรือเครื่องอ่านบัตรที่รับเฉพาะบัตรธนาคารภายในประเทศ
- เครื่องขายของอัตโนมัติบางเครื่อง — ตู้ขายบะหมี่แห้ง ตู้ขายไอศกรีมขนาดเล็ก และตู้ขายของอื่น ๆ ที่ต้องใช้ตัวเอง
- เครื่องเติมเงินบัตรโดยสารและตู้เก็บของที่ต้องใช้เหรียญหรือเครื่องซักผ้า
ข้อผิดพลาดที่อาจเกิดขึ้นในกลุ่มที่สอง: เครื่องขายของอัตโนมัติสามารถมีหน้าจอภาษาอังกฤษได้อย่างสมบูรณ์ แต่ก็ยังสามารถปฏิเสธบัตรต่างประเทศในขั้นตอนการชำระเงินได้ ระบบภาษาและระบบการชำระเงินเป็นระบบแยกกัน — หน้าจอที่แปลเป็นภาษาอังกฤษไม่ได้บอกคุณว่าเครื่องนั้นสามารถรับบัตร Visa ที่ออกนอกประเทศเกาหลีได้จริงหรือไม่
วิธีหาตู้เอทีเอ็มที่รับบัตรต่างประเทศ
ไม่ใช่ทุกตู้เอทีเอ็มในเกาหลีที่รับบัตรต่างประเทศ ดังนั้นคุณควรตรวจสอบให้แน่ใจว่าตู้เอทีเอ็มมี สัญลักษณ์ Visa/Plus, Mastercard/Cirrus, หรือ UnionPay ก่อนที่จะเสียบบัตรของคุณ ตู้เอทีเอ็มในร้านสะดวกซื้อ (ภายในร้าน GS25, CU และร้านค้าที่คล้ายกัน) มักจะเป็นตัวเลือกที่รับบัตรต่างประเทศได้อย่างสม่ำเสมอ และมักเปิดให้บริการตลอด 24 ชั่วโมง ในขณะที่ตู้เอทีเอ็มทั่วไปของธนาคารมักจะปิดให้บริการหลังเวลาทำการ
ข้อจำกัดสองอย่างที่ต้องพิจารณาเพิ่มเติมนอกเหนือจากข้อมูลที่แสดงบนตู้เอทีเอ็ม: ข้อจำกัดสูงสุดต่อการถอนเงินแต่ละครั้ง และข้อจำกัดสูงสุดต่อวัน ทั้งสองข้อจำกัดนี้ถูกกำหนดโดยธนาคารของคุณเอง ไม่ใช่ตู้เอทีเอ็มในเกาหลี หากคุณวางแผนจะถอนเงินสดจำนวนมากเพื่อซื้อสินค้าเฉพาะ ควรตรวจสอบข้อจำกัดของธนาคารของคุณก่อนเดินทาง ไม่ใช่เมื่อคุณกำลังทำธุรกรรม บางครั้งตู้เอทีเอ็มที่เปิดให้บริการในช่วงเวลาดึก ๆ อาจมีค่าธรรมเนียมเพิ่มเติมนอกเหนือจากช่วงเวลาทำการปกติ ดังนั้นการถอนเงินในเวลาบ่าย 2 โมง และการถอนเงินในเวลาเที่ยงคืน 2 โมงจากตู้เอทีเอ็มเครื่องเดียวกันอาจมีค่าใช้จ่ายที่แตกต่างกันเล็กน้อย
จำนวนเงินสดที่ควรพกจริง ๆ
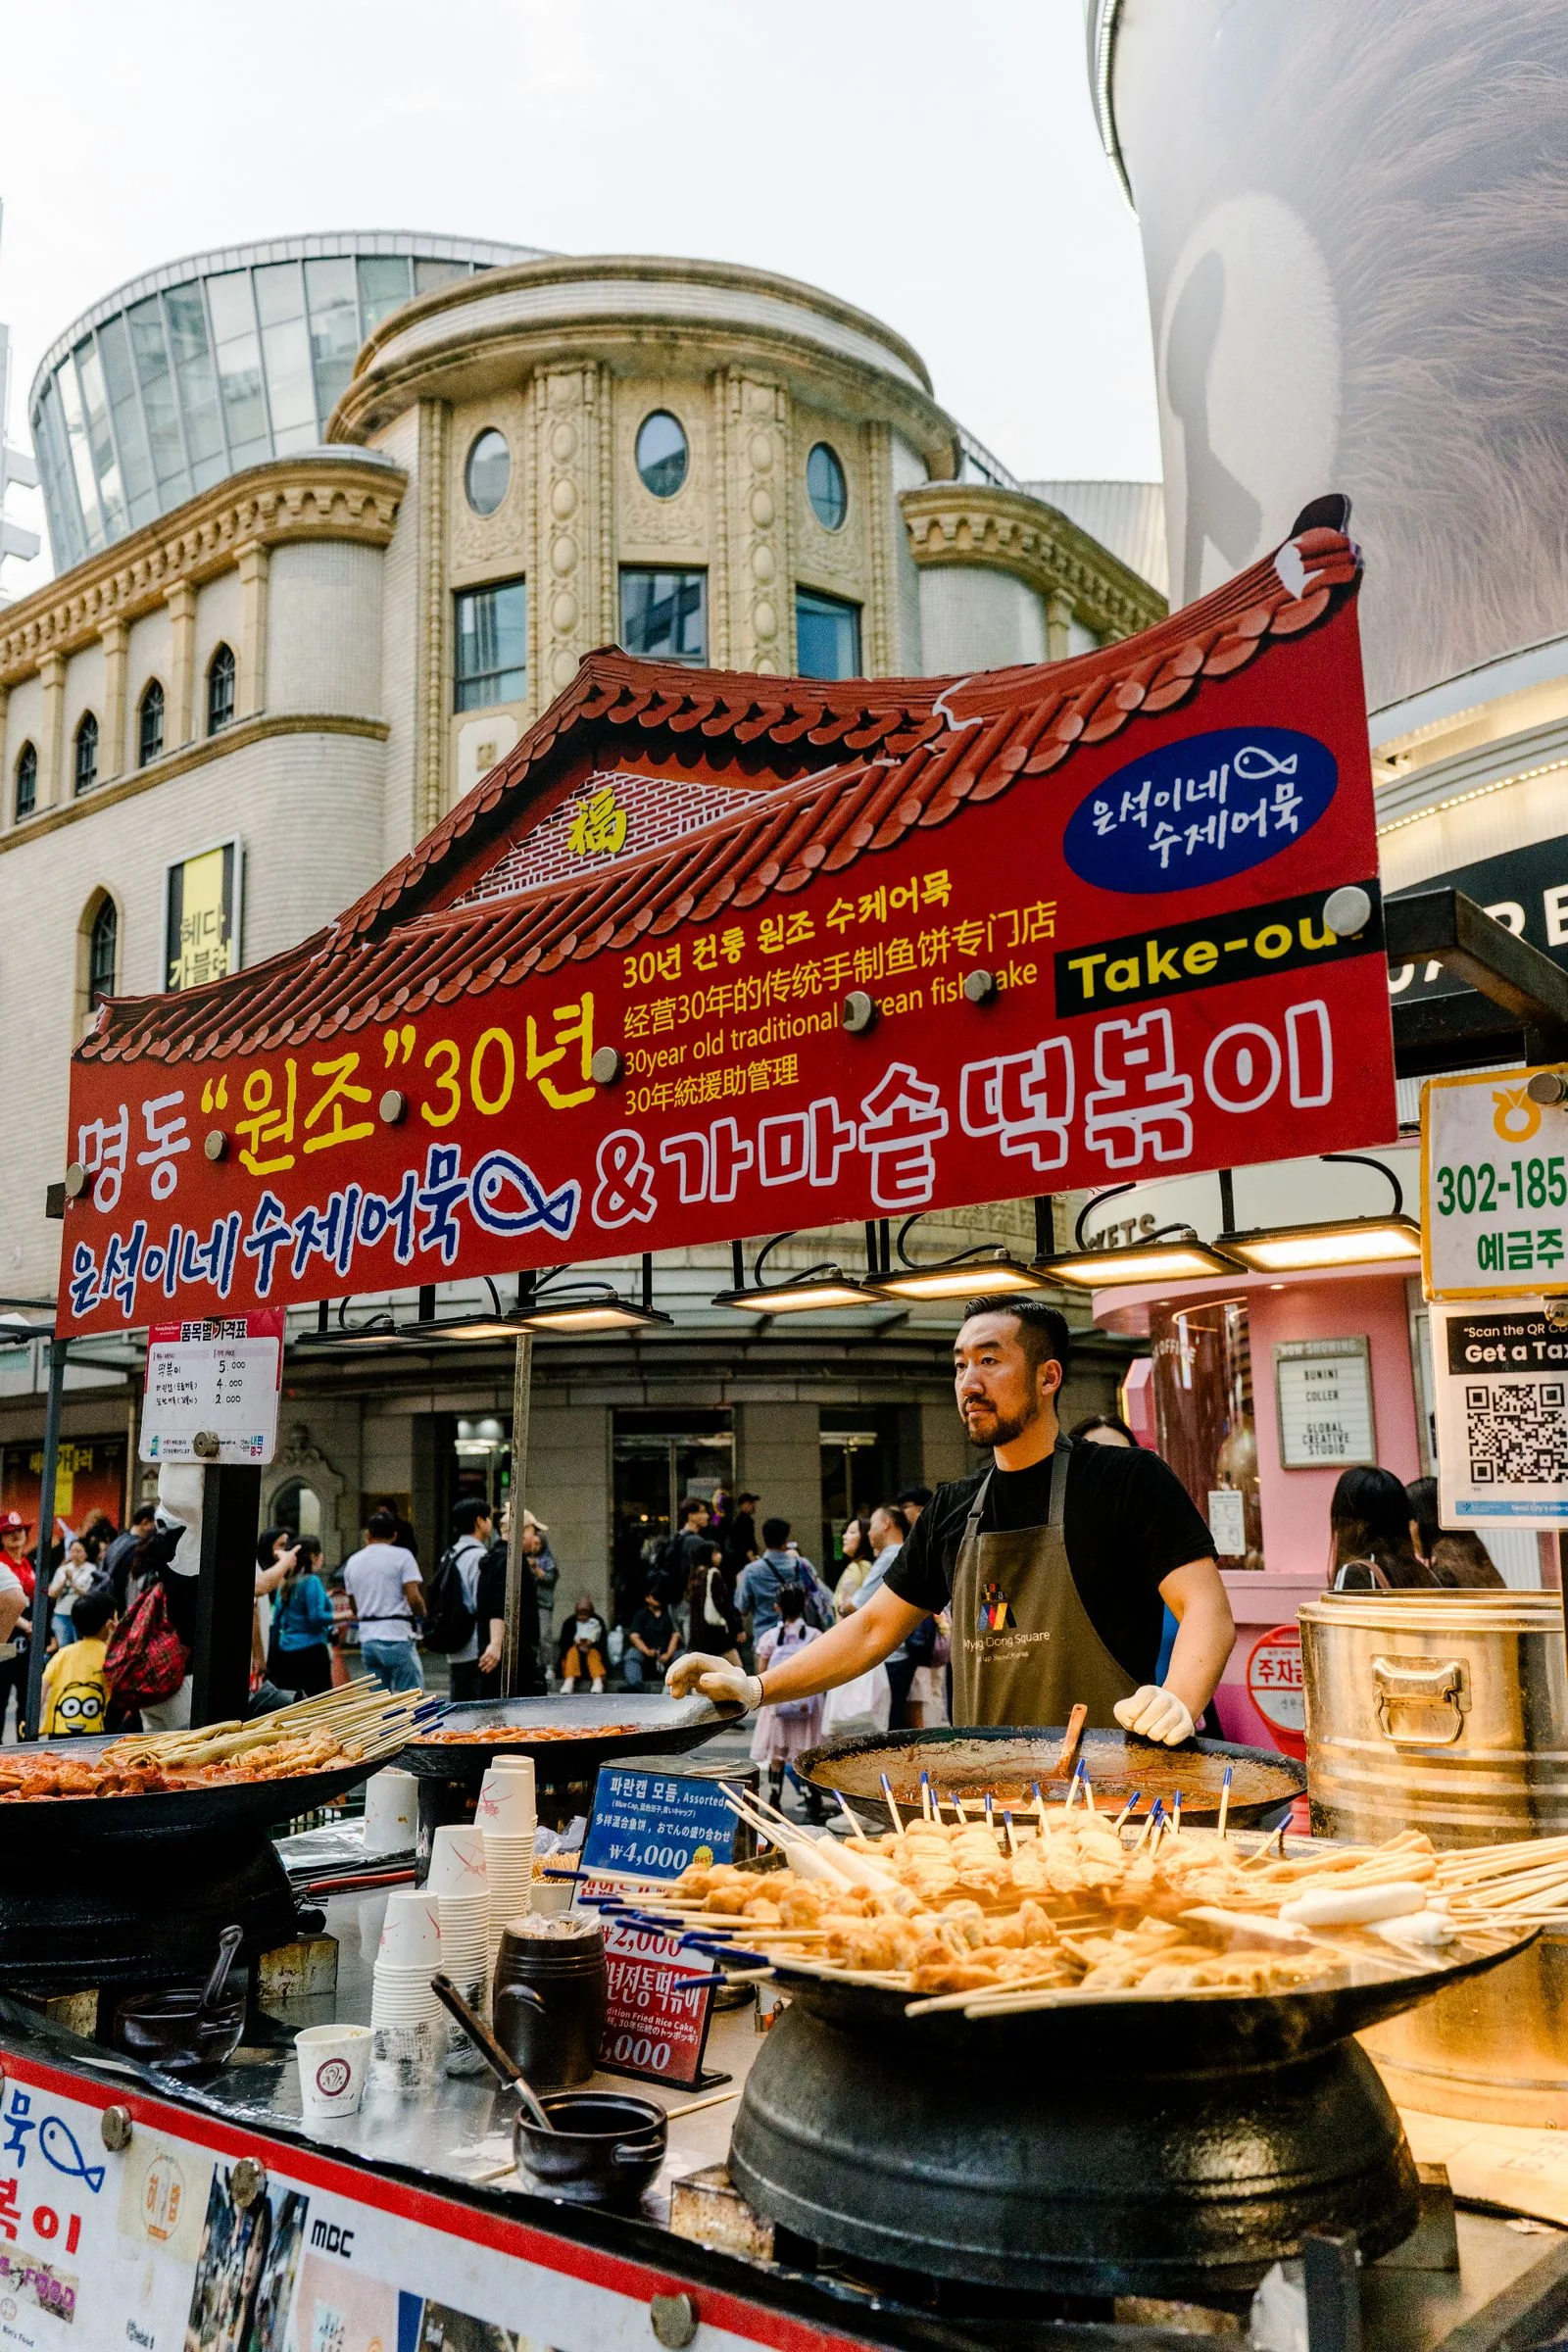
ไม่มีจำนวนที่ถูกต้องเดียว เพราะขึ้นอยู่กับว่าคุณจะซื้อของในตลาดและกินอาหารตามถนนมากน้อยแค่ไหน แต่จำนวนเงินที่เพียงพอสำหรับการใช้จ่ายในตลาดตลอดวันหนึ่ง รวมถึงของว่างและเติมเงินบัตรโดยสาร แล้วอัปเดตทุกสองสามวัน แทนที่จะพกเป็นจำนวนเงินใหญ่ทั้งหมดในครั้งเดียว นั้นจะเป็นตัวเลือกที่ดี
สัดส่วนของธนบัตรมีความสำคัญมากกว่าจำนวนเงินทั้งหมด:
| ธนบัตร | วิธีใช้ทั่วไป |
|---|---|
| ₩1,000 | การเติมเงินบัตรโดยสารเล็กน้อย ของว่างตามถนน |
| ₩5,000 | อาหารในตลาด ค่าโดยสารแท็กซี่ระยะสั้น |
| ₩10,000 | การใช้จ่ายประจำวัน |
| ₩50,000 | ใช้สำหรับการซื้อสินค้าขนาดใหญ่เท่านั้น |
ธนบัตร ₩50,000 เป็นธนบัตรที่มีโอกาสถูกปฏิเสธที่ร้านค้าในตลาดหรือรถเข็นขายอาหารมากที่สุด — ผู้ขายมักจะไม่มีเงินทอนจำนวนมากในช่วงเช้าของวัน ดังนั้นควรเปลี่ยนธนบัตรขนาดใหญ่เป็นธนบัตรขนาดเล็กก่อนที่จะเข้าไปในตลาด ไม่ใช่หลังจากที่ผู้ขายได้ปฏิเสธคุณไปแล้ว
ทำไมคุณต้องเลือกใช้เงินเกาหลีวอนในหน้าจอ DCC
Dynamic Currency Conversion (DCC) คือหน้าจอที่บางเครื่องอ่านบัตรแสดงขึ้นมา ซึ่งเสนอให้คุณชำระเงินในสกุลเงินของคุณเองแทนที่จะเป็นเงินวอนเกาหลี มันถูกนำเสนอว่าเป็นความสะดวก — "คุณสามารถเห็นราคาเป็นดอลลาร์/ยูโร/ปอนด์ได้ทันที" — แต่อัตราแลกเปลี่ยนที่ใช้นั้นถูกกำหนดโดยผู้ประมวลผลการชำระเงินของร้านค้า ไม่ใช่เครือข่ายบัตรของคุณ และมักจะแย่กว่าอัตราแลกเปลี่ยนที่ธนาคารของคุณจะให้คุณในธุรกรรมเดียวกัน
บางครั้งหน้าจอจะแสดงตัวเลือกนี้อย่างรวดเร็ว และจะตั้งค่าให้เป็นสกุลเงินของคุณเองโดยไม่ต้องเลือกเพิ่มเติม ดังนั้นควรคุ้นเคยกับการมองหน้าจอเครื่องอ่านบัตรก่อนที่จะลงนามหรือแตะ: หากคุณเห็นตัวเลือกเปลี่ยนสกุลเงิน ให้เลือก KRW ทุกครั้ง ไม่ว่าสกุลเงินที่บัตรของคุณออกมานั้นจะเป็นอะไร
ทำไมใบแจ้งหนี้ของบัตรคุณไม่ตรงกับใบเสร็จ
ใบเสร็จกระดาษในเกาหลีจะแสดงจำนวนเงินวอนที่คุณถูกเรียกเก็บจริง ๆ ที่เคาน์เตอร์นั้น ใบแจ้งหนี้ของบัตรของคุณหลังจากที่ถูกโพสต์มักจะแสดงจำนวนที่แตกต่างกัน — เพราะธนาคารของคุณจะแปลงจำนวนเงินวอนที่ถูกเรียกเก็บเป็นสกุลเงินของคุณเองโดยใช้อัตราแลกเปลี่ยนของธนาคารในวันที่ทำธุรกรรม แล้วเพิ่มค่าธรรมเนียมการทำธุรกรรมต่างประเทศเพิ่มเติม (มักอยู่ในช่วง 1–3% แม้ว่าอัตราที่แน่ชัดจะขึ้นอยู่กับผู้ออกบัตรของคุณ)
ช่องว่างนี้เป็นเรื่องปกติ ไม่ใช่ข้อผิดพลาด หากความแตกต่างดูใหญ่กว่าที่การแปลงและค่าธรรมเนียมมาตรฐานจะอธิบายได้ ให้ตรวจสอบว่ามีหน้าจอ DCC ที่คุณไม่ได้สังเกตเห็นขณะชำระเงินหรือไม่ — นี่คือสาเหตุที่พบบ่อยที่สุดของยอดรวมในใบแจ้งหนี้ที่ดูสูงผิดปกติ การตรวจสอบค่าธรรมเนียมการทำธุรกรรมต่างประเทศของบัตรของคุณก่อนเดินทางจะช่วยให้คุณไม่รู้สึกแปลกใจกับจำนวนเงินที่แสดงในใบแจ้งหนี้ในภายหลัง